

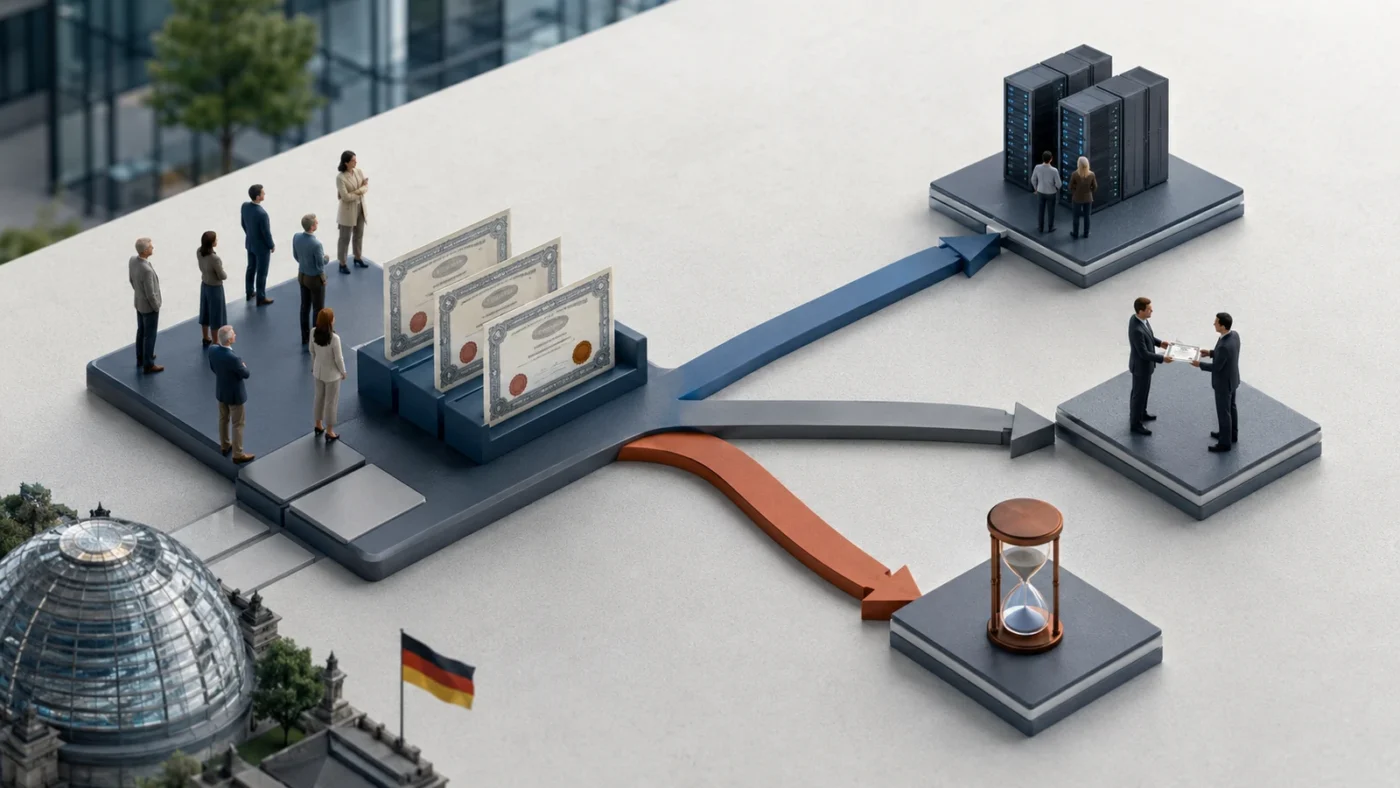
Bei einer Kapitalerhöhung gibt ein Unternehmen neue Aktien aus. Altaktionäre erhalten grundsätzlich Bezugsrechte, damit sie ihren prozentualen Anteil durch den Zukauf neuer Aktien erhalten können. Wer nicht teilnehmen will, kann handelbare Rechte häufig verkaufen. Sie einfach verfallen zu lassen, kann einen realen Wert vernichten.
Die Entscheidung braucht Bezugsverhältnis, Bezugspreis, Fristen, zusätzliche Liquidität und eine erneute Bewertung des Unternehmens.
Der Finanzierungszweck steht vor der Bezugsrechtsrechnung
Lesen Sie, warum das Unternehmen neues Eigenkapital aufnimmt. Soll eine Investition finanziert, eine Übernahme bezahlt, die Bilanz stabilisiert oder ein Verlust gedeckt werden? Derselbe Bezugspreis kann je nach Zweck unterschiedlich attraktiv sein.
Prüfen Sie geplanten Bruttoerlös, Emissionskosten und Verwendung. Eine Kapitalerhöhung beseitigt operative Probleme nicht automatisch. Sie verschafft Zeit oder Finanzierung, deren Erfolg von der späteren Umsetzung abhängt.
Setzen Sie neue Aktienzahl und Mittelzufluss ins Verhältnis zum bisherigen Unternehmen. Dadurch wird die Größenordnung der Verwässerung sichtbar.
Das Bezugsrecht schützt den relativen Eigentumsanteil
§ 186 AktG sieht grundsätzlich ein Bezugsrecht der Aktionäre vor. Das Bezugsrecht kann unter gesetzlichen Voraussetzungen ausgeschlossen werden. Die konkrete Maßnahme und der Hauptversammlungsbeschluss bestimmen den Rahmen.
Üben alle Altaktionäre ihre Rechte proportional aus, bleibt ihr relativer Anteil trotz größerer Aktienzahl grundsätzlich gleich. Wer nicht bezieht, hält danach einen kleineren prozentualen Anteil, kann den wirtschaftlichen Wert des Rechts aber durch Verkauf realisieren.
Stimmrechts- und Gewinnanteil sind nur zwei Wirkungen. Auch Kennzahlen je Aktie verändern sich, wenn das neue Kapital noch keinen entsprechenden Gewinn erwirtschaftet.
Bezugsverhältnis und Bestand ergeben die mögliche Stückzahl
Ein Verhältnis von 4 zu 1 bedeutet: Für vier alte Aktien kann eine neue Aktie bezogen werden. Besitzen Sie 120 alte Aktien, können Sie 30 neue erwerben. Bei 95 alten Aktien ergeben sich 23 volle neue Aktien und drei nicht verwendete Rechte, sofern kein Zukauf oder Verkauf erfolgt.
Prüfen Sie, ob Bezugsrechte an der Börse handelbar sind und in welcher Stückelung. Durch Kauf zusätzlicher Rechte lässt sich eine volle neue Aktie erreichen. Entgelte und Mindestorder können kleine Anpassungen unwirtschaftlich machen.
Die Depotbank bucht Rechte mit eigener Kennung ein. Sie sind zeitlich befristete Wertpapiere und nicht mit den alten Aktien zu verwechseln.
Der Bezugspreis bestimmt den zusätzlichen Kapitalbedarf
Bei 30 neuen Aktien und einem Bezugspreis von 38 Euro benötigen Sie 1.140 Euro. Das Geld muss zum Belastungszeitpunkt verfügbar sein. Ein bestehender Aktienwert im Depot ersetzt diese Liquidität nicht.
Wer für den Bezug andere Positionen verkaufen oder Kredit aufnehmen müsste, rechnet diese Kosten und Risiken ein. Ein optischer Rabatt ist kein Grund, die Haushaltsreserve aufzuzehren.
Prüfen Sie, ob Gebühren oder ausländische Steuern hinzukommen. Die Mitteilung der Depotbank nennt Zahlungs- und Weisungsweg.
Der theoretische Ex-Rechts-Kurs erklärt die Wertaufteilung
Vier alte Aktien kosten vor der Maßnahme beispielhaft je 50 Euro, zusammen 200 Euro. Eine neue Aktie wird für 38 Euro ausgegeben. Nach Einzahlung stehen rechnerisch 238 Euro für fünf Aktien. Der theoretische Ex-Rechts-Kurs beträgt damit 47,60 Euro.
Der rechnerische Wert eines Rechts liegt bei 50 minus 47,60 Euro, also 2,40 Euro. Derselbe Wert ergibt sich aus der üblichen Formel mit Bezugsverhältnis und Preisabstand.
Das ist eine Orientierung, keine Kursgarantie. Marktpreis, neue Informationen, Emissionsrisiko und Angebot verändern Aktie und Bezugsrecht laufend.
Aktie und Bezugsrecht bewegen sich gemeinsam, aber nicht starr
Sinkt die Altaktie, fällt grundsätzlich auch der wirtschaftliche Abstand zum Bezugspreis. Nähert sich der Aktienkurs 38 Euro, kann das Recht im Beispiel stark an Wert verlieren. Steigt die Aktie, gewinnt der Bezugsvorteil tendenziell an Wert.
Die tatsächliche Relation wird durch Restlaufzeit, Handelbarkeit, Kosten und Unsicherheit über die Transaktion beeinflusst. Ein Bezugsrecht kann daher vom theoretischen Wert abweichen.
Prüfen Sie beide Kurse zeitgleich. Ein alter Aktienkurs vom Vortag und ein aktueller Rechtskurs ergeben keine belastbare Abweichungsrechnung.
Beziehen erhält die Quote, verlangt aber eine neue Anlageentscheidung
Die Ausübung hält Ihren relativen Anteil ungefähr stabil. Sie erhöht zugleich den absoluten Geldbetrag, der im Unternehmen investiert ist. Prüfen Sie, ob diese größere Position noch zur gewünschten Depotgewichtung passt.
Bewerten Sie Geschäftsmodell und Kapitalverwendung neu. Der Bezugspreis unter dem alten Börsenkurs macht eine schlechte Kapitalmaßnahme nicht automatisch attraktiv, weil sich der Kurs um den Wert des Rechts anpasst.
Wer bezieht, akzeptiert auch das Risiko, dass der Marktpreis bis zur Lieferung unter den Bezugspreis fällt.
Der Verkauf macht den Rechtswert liquide
Wenn Sie kein zusätzliches Kapital einsetzen wollen, ist der Verkauf handelbarer Rechte häufig die wirtschaftlich klare Alternative. Der Erlös gleicht die Verwässerung nicht perfekt in jeder Marktlage aus, realisiert aber den aktuellen Marktwert.
Prüfen Sie Geld- und Briefkurs, Stückzahl, Orderkosten und letzten Handelstag. Bei wenigen Rechten kann ein fixes Entgelt einen großen Teil des Erlöses aufzehren. Manche Depotbanken bieten eine automatische Verwertung, deren Bedingungen gelesen werden müssen.
Ein Verkauf der Rechte ist steuerlich und abrechnungstechnisch eine eigene Transaktion. Bewahren Sie Beleg und Zuordnung zur Kapitalmaßnahme auf.
Verfall ist nur bei wertlosen oder unverwertbaren Rechten neutral
Wer keine Weisung erteilt, riskiert, dass die Rechte am Ende ausgebucht werden. Solange sie einen Marktwert besitzen, geht damit Vermögen verloren. Verlassen Sie sich nicht darauf, dass die Bank immer automatisch bestmöglich verkauft.
Ein sehr geringer Wert kann durch Gebühren vollständig aufgezehrt werden. Auch dann sollte die Entscheidung anhand der konkreten Kosten erfolgen und nicht durch Fristversäumnis.
Kontrollieren Sie die Bedingungen für nicht ausgeübte Rechte. Eine Spitzenverwertung, ein Zwangsverkauf oder wertlose Ausbuchung sind unterschiedliche Prozesse.
Die Bankfrist kann vor dem offiziellen Ende liegen
Das Unternehmen setzt eine gesetzliche und gesellschaftsrechtliche Bezugsfrist. Die Depotbank braucht zusätzlich Zeit, um Kundenweisungen zu bündeln und weiterzuleiten. Ihre interne Weisungsfrist kann deshalb früher enden.
Notieren Sie Beginn und Ende des Bezugsrechtshandels, Bankfrist, Zahlungstag und Lieferung der neuen Aktien. Warten Sie nicht bis zur letzten Börsenminute.
Bei ausländischen Maßnahmen kommen Zeitzonen, Feiertage und Verwahrketten hinzu. Rückfragen werden früh geklärt.
Eine Bankgarantie sichert die Platzierung, nicht die Aktienrendite
Kapitalerhöhungen werden häufig von Banken begleitet oder übernommen. Eine Platzierungsgarantie kann sicherstellen, dass nicht bezogene Aktien einen Abnehmer finden und das Unternehmen den geplanten Erlös erhält.
Sie garantiert Anlegern weder einen Mindestkurs noch den wirtschaftlichen Erfolg der Mittelverwendung. Auch die begleitende Bank kann Aktien später am Markt veräußern.
Lesen Sie im Prospekt, welche Zusagen fest, welche Bedingungen offen und welche Gebühren an das Bankenkonsortium zu zahlen sind. Der Nettoerlös ist niedriger als der Bruttoemissionsbetrag.
Eine Teilzeichnung verändert die Quote bewusst
Sie müssen nicht zwingend alle Rechte ausüben. Ein Teil kann bezogen, der Rest verkauft werden. Dadurch wählen Sie eine neue Beteiligungsquote zwischen vollständiger Wahrung und vollständiger Verwässerung.
Berechnen Sie nach der Maßnahme Gesamtstückzahl und investierten Marktwert im Depot. Eine konzentrierte Einzelaktie kann trotz sinnvoller Kapitalmaßnahme zu groß werden.
Eine Überzeichnung zusätzlicher Aktien ist nur möglich, wenn die Bedingungen sie vorsehen. Eine Anmeldung garantiert keine Zuteilung.
Steuer- und Einstandsdaten werden nach der Buchung geprüft
Das BMF-Schreiben vom 14. Mai 2025 zu Einzelfragen der Abgeltungsteuer behandelt auch Kapitalmaßnahmen. Welche steuerliche Zuordnung gilt, hängt von Art und Ausgestaltung des Vorgangs ab.
Kontrollieren Sie Einbuchung der neuen Aktien, Anschaffungskosten, Bezugsrechtsverkauf und mögliche Quellensteuern. Eine App-Anzeige des Durchschnittskurses ist nicht zwingend der vollständige steuerliche Datensatz.
Bei ausländischen Sonderformen, einem Bezugsrechtsausschluss oder unklarer Abrechnung kann fachliche Beratung nötig sein.
Fremdwährung verändert Kapitalbedarf und Rechtswert
Lauten Bezugspreis und Bezugsrecht auf eine andere Währung als Ihr Verrechnungskonto, kommen Wechselkurs und Umrechnungsentgelt hinzu. Der benötigte Eurobetrag kann sich bis zur Belastung verändern.
Prüfen Sie, ob die Bank automatisch umrechnet oder Fremdwährungsguthaben verlangt. Ein zu knapp kalkulierter Eurobetrag kann dazu führen, dass eine Weisung nicht ausgeführt wird.
Auch ein späterer Verkaufserlös des Rechts wird zum jeweils geltenden Kurs umgerechnet. Die theoretische Aktienformel enthält diesen persönlichen Währungseffekt nicht.
Die letzte Entscheidung betrifft das Unternehmen, nicht den Rabatt
Stellen Sie nach der Kapitalerhöhung neue Aktienzahl, Nettoerlös, erwartete Mittelverwendung, Verschuldung und Gewinnpotenzial zusammen. Prüfen Sie, ob das Kapital den Wert je Aktie voraussichtlich erhöht oder nur laufende Verluste finanziert.
Der theoretische Rechtswert sorgt dafür, dass Bezug und Verkauf wirtschaftlich vergleichbar starten. Danach tragen beide Wege Markt- und Unternehmensrisiko.
Bezugsrechte verlangen eine aktive Entscheidung. Beziehen, verkaufen oder bewusst nicht handeln sind drei unterschiedliche Ergebnisse. Die Frist macht aus Aufschub schnell einen endgültigen Vermögensverlust.
Eine Kalendererinnerung schützt hier mehr als eine spätere Kursanalyse.











